
In breve
- Ratei e risconti applicano il principio di competenza: ogni anno porta solo la sua parte di costi e ricavi.
- Rateo = soldi che si muoveranno dopo il 31 dicembre; risconto = soldi già mossi prima del 31 dicembre.
- Riguardano solo costi e ricavi comuni a due o più anni che maturano con il passare del tempo: affitti, noleggi, interessi, assicurazioni, abbonamenti.
- La quota si calcola di solito a giorni: importo × giorni dell'anno ÷ giorni totali del periodo.
- Si registrano al 31 dicembre come scritture di assestamento e si stornano al 1° gennaio dell'anno dopo.
- Li usa chi tiene la contabilità ordinaria; in semplificata e nel forfettario, di regola, conta la data dell'incasso o del pagamento.
La differenza tra ratei e risconti in una tabella
Il punto di partenza è sempre lo stesso: c'è un costo o un ricavo che riguarda un periodo a cavallo di due anni, per esempio da novembre ad aprile. Al 31 dicembre bisogna attribuire a ciascun anno la sua parte. Per capire se serve un rateo o un risconto basta una domanda: i soldi si sono già mossi?
| Caso | Quando si paga o si incassa | Cosa si rileva al 31/12 | Dove va in bilancio |
|---|---|---|---|
| Rateo attivo | Incasso dopo il 31/12 | La parte di ricavo già maturata, che incasserai | Attivo, voce D |
| Rateo passivo | Pagamento dopo il 31/12 | La parte di costo già maturata, che pagherai | Passivo, voce E |
| Risconto attivo | Pagamento prima del 31/12 | La parte di costo già pagata che riguarda l'anno dopo | Attivo, voce D |
| Risconto passivo | Incasso prima del 31/12 | La parte di ricavo già incassata che riguarda l'anno dopo | Passivo, voce E |
Un modo semplice per ricordarlo: il rateo aggiunge all'anno una quota che non è ancora passata dalla banca, il risconto toglie dall'anno una quota che è già passata dalla banca ma appartiene al futuro. Attivo o passivo dipende da chi vanta il diritto: se a fine anno qualcuno ti deve qualcosa (soldi o un servizio già pagato) è attivo; se sei tu a doverlo, è passivo.
La regola sta nell'articolo 2424-bis, comma 6, del codice civile, che descrive i ratei e risconti attivi e passivi e aggiunge una condizione importante: si iscrivono solo quote di costi e proventi comuni a due o più esercizi, la cui entità varia in ragione del tempo. Il principio contabile OIC 18 spiega come applicarla.
Quando si usano e quando no
Servono ratei e risconti per i contratti che maturano giorno dopo giorno: affitti e noleggi, leasing, interessi su finanziamenti e conti, premi di assicurazione, abbonamenti e canoni di software, canoni di manutenzione a periodo, utenze con bollette a cavallo d'anno.
Non si usano, invece, quando il costo o il ricavo non dipende dal tempo:
- una consulenza o un lavoro finito a dicembre e fatturato a gennaio: non è un rateo, è una fattura da ricevere (o da emettere), perché la prestazione è completa e il debito o il credito è già certo;
- la merce comprata a dicembre e non ancora venduta: si gestisce con le rimanenze di magazzino;
- un costo pluriennale come un macchinario: si ripartisce con l'ammortamento;
- importi trascurabili: l'OIC 18 consente di non rilevarli quando l'effetto sul bilancio è irrilevante; ogni anno conviene però usare lo stesso criterio.
Regime contabile. Ratei e risconti sono tipici della contabilità ordinaria, che segue il principio di competenza. In contabilità semplificata il reddito si calcola, di regola, con il criterio di cassa (art. 66 del TUIR) e nel forfettario contano incassi e pagamenti: per questo, in quei regimi, ratei e risconti normalmente non si registrano.
Come si calcola la quota: giorni o mesi
La formula è sempre la stessa, per ratei e per risconti:
Quota = importo totale × giorni che cadono nell'anno ÷ giorni totali del periodo
Il calcolo a giorni è il più preciso ed è quello che usano i gestionali. Il calcolo a mesi (12esimi) è ammesso quando il risultato è praticamente uguale, per esempio con un contratto che parte il primo giorno del mese. Due regole pratiche:
- si contano sia il primo sia l'ultimo giorno del periodo (dal 1° novembre al 31 dicembre sono 61 giorni);
- l'importo è quello senza IVA: ratei e risconti riguardano costi e ricavi, mentre l'IVA segue le sue regole e va in detrazione o a debito secondo la fattura.
Esempio: un canone annuale di 2.400 € dal 1° settembre 2026 al 31 agosto 2027. A giorni, al 2026 spettano 122 giorni su 365, cioè 802,19 €; a mesi spetterebbero 4/12, cioè 800 €. La differenza è minima, ma su molti contratti o su importi alti il calcolo a giorni evita discussioni.
Esempio 1 – Rateo attivo: noleggio incassato dopo
La Officina Valbruna srl noleggia un macchinario a un cliente dal 1° novembre 2026 al 30 aprile 2027. Il canone del semestre, 3.000 € più IVA, si fattura e si incassa alla fine, il 30 aprile 2027. Al 31 dicembre l'officina non ha ancora fatturato nulla, ma due mesi di noleggio sono già maturati.
Calcolo: 3.000 × 61 ÷ 181 = 1.011,05 € di ricavo del 2026. Scrittura al 31 dicembre 2026:
Il 1° gennaio 2027 si fa lo storno (scrittura opposta: Ricavi per noleggi a Ratei attivi, 1.011,05). Quando ad aprile arriva la fattura di 3.000 €, il ricavo si registra per intero come sempre: nel 2027 resteranno, al netto dello storno, 1.988,95 €, cioè la parte giusta.
Esempio 2 – Rateo passivo: interessi pagati dopo
La stessa società ha un finanziamento con interessi pagati ogni sei mesi in via posticipata. La rata di interessi del periodo 1° ottobre 2026 – 31 marzo 2027 è di 1.800 € e verrà addebitata il 31 marzo 2027.
Calcolo: 1.800 × 92 ÷ 182 = 909,89 € di interessi di competenza del 2026, anche se non ancora pagati.
Al 1° gennaio 2027 si storna (Ratei passivi a Interessi passivi, 909,89). A marzo l'addebito di 1.800 € si registra per intero: nel 2027 restano 890,11 € di interessi, quelli maturati da gennaio a marzo.
Ratei e risconti calcolati a giorni, scritture al 31/12 e storno automatico.
Prova la Demo Completa gratis →Esempio 3 – Risconto attivo: abbonamento pagato prima
Il 1° settembre 2026 la società paga un abbonamento annuale a un software gestionale per il magazzino: 2.400 € più IVA, valido fino al 31 agosto 2027. Il costo è stato registrato tutto nel 2026, ma otto mesi riguardano il 2027.
Calcolo della parte da rinviare: 2.400 × 243 ÷ 365 = 1.597,81 €.
Così il costo del 2026 scende a 802,19 €. Il 1° gennaio 2027 lo storno (Canoni software a Risconti attivi) riporta i 1.597,81 € nel nuovo anno, dove sono di competenza.
Esempio 4 – Risconto passivo: affitto incassato prima
La società affitta un capannone e incassa il canone in anticipo ogni tre mesi. Il 1° dicembre 2026 incassa 4.500 € per il trimestre dicembre 2026 – febbraio 2027. Solo dicembre è del 2026.
Calcolo della parte da rinviare: 4.500 × 59 ÷ 90 = 2.950 €.
Nel conto economico 2026 resta un ricavo di 1.550 €; al 1° gennaio lo storno (Risconti passivi a Fitti attivi) porta i 2.950 € nel 2027.
Cosa succede il 1° gennaio: lo storno
Ratei e risconti vivono solo a cavallo della chiusura. Nella riapertura dei conti del nuovo anno si registra la scrittura opposta a quella del 31 dicembre, chiamata storno. In questo modo:
- il conto Ratei attivi/passivi o Risconti attivi/passivi torna a zero;
- il costo o il ricavo rinviato «rientra» nel nuovo anno;
- quando arriva la fattura o il movimento in banca, lo registri normalmente, per intero, senza calcoli.
Esiste anche un secondo metodo: niente storno al 1° gennaio, e al momento della fattura si chiude il rateo per la sua parte e si registra solo la differenza come costo o ricavo. Il risultato è identico, ma è più facile sbagliare: per questo i gestionali preferiscono lo storno automatico.
I ratei e risconti sono la parte più «matematica» delle scritture di assestamento di fine anno, insieme ad ammortamenti, accantonamento del TFR, rimanenze e fatture da emettere e ricevere. Per l'ordine dei lavori a fine anno vedi la pagina Chiusura dei conti di fine anno.
Dove vanno in bilancio
Nello schema dello stato patrimoniale (art. 2424 del codice civile) ratei e risconti hanno una voce propria:
- attivo, voce D) Ratei e risconti: ratei attivi e risconti attivi;
- passivo, voce E) Ratei e risconti: ratei passivi e risconti passivi.
Nel bilancio in forma abbreviata e in quello delle micro-imprese il codice civile consente di comprendere la voce D dell'attivo nei crediti e la voce E del passivo nei debiti (art. 2435-bis e 2435-ter). In nota integrativa, quando l'importo è apprezzabile, va indicata la composizione dei ratei e risconti. A ogni chiusura si controlla anche che le condizioni del rinvio siano ancora valide: un risconto su un contratto disdetto, per esempio, va ridotto.
Gli errori più frequenti
- Scambiare rateo e riscontoTorna alla domanda di partenza: i soldi si sono già mossi? Se sì è un risconto, se no è un rateo.
- Usare l'importo con l'IVALa quota si calcola sull'imponibile: l'IVA non si riscontra.
- Rateo al posto della fattura da ricevereSe la prestazione è finita entro il 31 dicembre (una riparazione, una consulenza) non c'è nulla da dividere nel tempo: è una fattura da ricevere o da emettere.
- Dimenticare lo stornoSenza la scrittura del 1° gennaio il costo o il ricavo viene contato due volte, una nell'anno vecchio e una nel nuovo.
- Contare male i giorniSi contano il primo e l'ultimo giorno, e febbraio ha 28 o 29 giorni: un periodo «di sei mesi» non è mai di 180 giorni esatti.
Come si fa in FattureNet
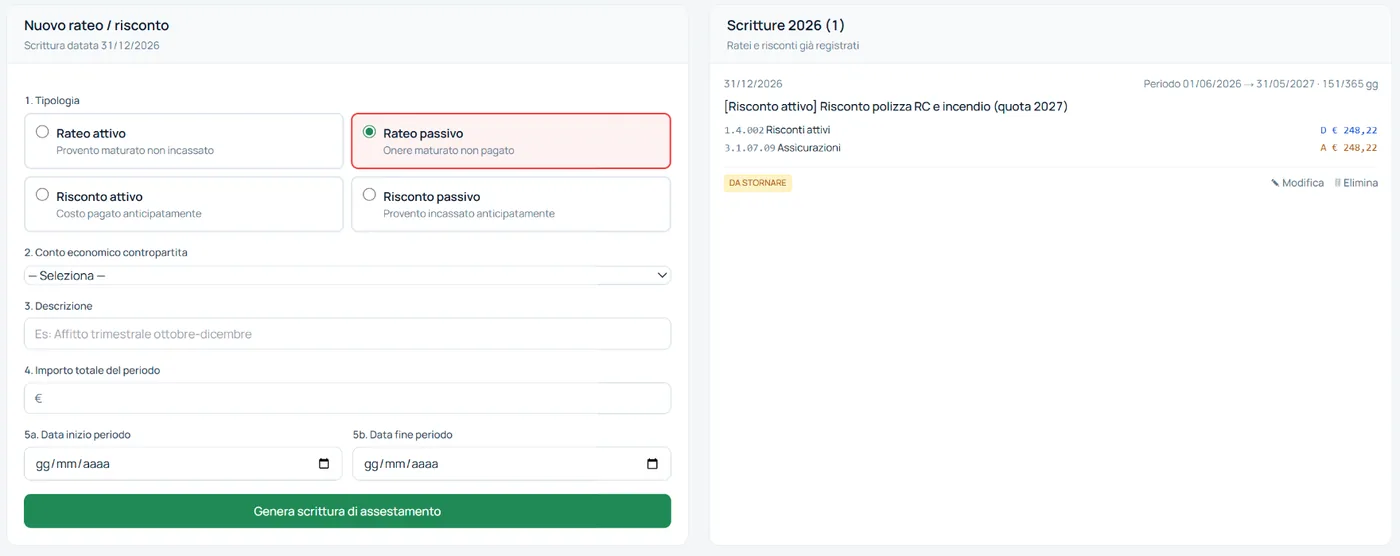
In FattureNet ratei e risconti si trovano in Contabilità → Scritture annuali → Ratei e risconti, nel piano Ordinario. Puoi crearli in tre modi, che non si sovrappongono:
- Con la procedura guidataScegli il tipo (rateo o risconto, attivo o passivo), il conto di costo o di ricavo, l'importo e le date del periodo: il gestionale calcola la quota a giorni, ti mostra l'effetto sull'utile e solo quando confermi crea la scrittura al 31 dicembre.
- Direttamente dalla fatturaMentre registri una fattura d'acquisto o prepari una fattura di vendita, indichi il periodo di competenza della riga (dal… al…). A fine anno, in Assestamento, il pulsante «Genera ratei/risconti da competenza» crea tutte le scritture insieme, collegate ai documenti.
- Con il controllo di fine annoIn Assestamento il «Controllo assestamenti» guarda le fatture dell'anno e ti propone i ratei e risconti probabili, già pronti da confermare.
- Storno automaticoAll'apertura del nuovo anno lo storno al 1° gennaio si fa da solo. L'elenco delle scritture si scarica in PDF, CSV o XML per il commercialista.
Per vedere la pagina in movimento c'è il video «Contabilità: libri e chiusura d'anno» della guida video al menu. Per un calcolo veloce, senza registrare nulla, puoi usare lo strumento gratuito Calcolo ratei e risconti.
Norme e fonti
- Codice civile, art. 2423-bis (principio di competenza), art. 2424 (voci D dell'attivo ed E del passivo) e art. 2424-bis, comma 6 (definizione di ratei e risconti)
- Codice civile, art. 2435-bis e 2435-ter (bilancio in forma abbreviata e delle micro-imprese)
- Principio contabile OIC 18 «Ratei e risconti» (Fondazione OIC)
- TUIR (DPR 917/1986), art. 109 (competenza) e art. 66 (contabilità semplificata)
Nota. Questa pagina spiega le regole generali, aggiornate alla data indicata. Per casi particolari fatti assistere dal tuo commercialista.