
In breve
- Ogni operazione tocca almeno due conti: uno in dare e uno in avere, con lo stesso totale.
- Attività e costi crescono in dare; passività, capitale e ricavi crescono in avere.
- In una fattura d'acquisto l'IVA va in un conto suo (IVA a credito), non nel costo.
- Pagamenti e incassi chiudono debiti e crediti: non sono costi o ricavi.
- La partita doppia è obbligatoria in contabilità ordinaria; le scritture finiscono nel libro giornale e nei mastri.
Come funziona la partita doppia
Ogni fatto di gestione ha due facce. Se compri merce a credito, da una parte entra un costo (la merce), dall'altra nasce un debito verso il fornitore. Se incassi una fattura, da una parte aumenta la banca, dall'altra si chiude un credito verso il cliente. La partita doppia registra entrambe le facce: per questo si chiama «doppia».
Ogni conto ha due colonne: a sinistra il Dare, a destra l'Avere. Le parole non vanno prese alla lettera («dare» non vuol dire che devi dare soldi): sono solo i nomi delle due colonne. Una scrittura è corretta quando la somma degli importi scritti in dare è uguale alla somma degli importi scritti in avere.
I conti sono di due famiglie:
- conti patrimoniali: quello che l'azienda ha e quello che deve (cassa, banca, crediti verso clienti, merci, macchinari, debiti verso fornitori, debiti tributari, capitale);
- conti economici: costi e ricavi dell'anno (acquisti, affitti, stipendi, consulenze, vendite, interessi).
I conti sono elencati e numerati nel piano dei conti: ogni scrittura usa i conti di quel piano.
Le regole del dare e dell'avere in una tabella
Basta sapere in quale colonna cresce ogni tipo di conto: in quella opposta diminuisce.
| Tipo di conto | Aumenta in | Diminuisce in | Esempi |
|---|---|---|---|
| Attività | Dare | Avere | Cassa, banca, crediti v/clienti, IVA a credito, merci, attrezzature |
| Passività | Avere | Dare | Debiti v/fornitori, debiti v/banche, debiti tributari, debiti v/dipendenti |
| Patrimonio netto | Avere | Dare | Capitale sociale, riserve, utile |
| Costi | Dare | Avere (rettifiche) | Acquisti, affitti passivi, consulenze, stipendi, interessi passivi |
| Ricavi | Avere | Dare (rettifiche) | Vendite, prestazioni, interessi attivi, fitti attivi |
Un trucco per partire: guarda prima il movimento di soldi o di credito/debito. Se entrano soldi in banca, la banca va in dare; se escono, va in avere. L'altra metà della scrittura si ricava di conseguenza.
Negli esempi che seguono la forma è sempre la stessa: a sinistra i conti in dare, a destra i conti in avere. Gli importi sono in euro e le aliquote sono quelle ordinarie del 2026.
Esempi 1-5: capitale, acquisti, vendite, incassi e pagamenti
1. I soci versano il capitale
La Bottega Lanzo srl nasce con 10.000 € versati dai soci sul conto corrente.
La banca (attività) aumenta in dare; il capitale (patrimonio netto) aumenta in avere.
2. Acquisto di merce con fattura
Arriva la fattura del fornitore Grossisti Alpini spa: merce 1.000 € + IVA 22% (220 €), totale 1.220 €, da pagare a 30 giorni.
Tre conti, una sola scrittura: dare 1.220 = avere 1.220. L'IVA non è un costo, è un credito verso l'Erario che recupererai in liquidazione. Se una parte dell'IVA non è detraibile (per esempio sulle auto), quella parte si aggiunge al costo.
3. Pagamento del fornitore
Dopo 30 giorni la bottega paga la fattura con bonifico.
Il debito si chiude (diminuisce in dare), la banca scende (diminuisce in avere). Il pagamento non è un costo: il costo è già stato registrato con la fattura.
4. Vendita con fattura
La bottega fattura a un cliente merce per 2.000 € + IVA 22% (440 €), totale 2.440 €.
5. Incasso dal cliente
Anche qui nessun ricavo nuovo: il ricavo era già nella fattura, l'incasso chiude solo il credito.
Esempi 6-11: spese, stipendi, F24, ritenute e beni strumentali
6. Commissioni bancarie addebitate in conto
7. Acquisto di un computer (bene strumentale)
Un PC da 1.500 € + IVA 22% (330 €). Non è un costo dell'anno ma un bene che dura più anni: va tra le immobilizzazioni e si ammortizza.
8. Fattura di un professionista con ritenuta d'acconto
Il consulente fattura 1.000 € + IVA 22% (220 €), con ritenuta d'acconto del 20% (200 €). La bottega gli paga 1.020 € e versa i 200 € all'Erario con l'F24.
Il costo è l'intero compenso; la ritenuta è un debito verso l'Erario, non uno sconto. Per le regole della ritenuta vedi la guida Ritenuta d'acconto in fattura.
9. Stipendio del mese
Dal riepilogo paghe: lordo 2.000 €, contributi a carico del dipendente 184 €, ritenute IRPEF 300 €, netto 1.516 €; contributi a carico dell'azienda 600 €. Cifre semplificate per l'esempio.
Dare 2.600 = avere 2.600. I 784 € all'INPS sono i 184 € del dipendente più i 600 € dell'azienda.
10. Pagamento dell'F24
Il 16 del mese dopo si versano con l'F24 ritenute e contributi (300 + 200 + 784) e l'IVA del mese (500 €).
L'F24 chiude debiti già registrati: nessun costo nuovo, salvo sanzioni e interessi se paghi in ritardo.
11. Giroconto tra banca e cassa
Prelevi 300 € dal conto per la cassa contanti.
Due attività che si scambiano soldi: il patrimonio non cambia.
Le scritture delle fatture e dei pagamenti si fanno da sole, in partita doppia.
Prova la Demo Completa gratis →Come controllare che sia tutto giusto
La partita doppia ha un controllo incorporato: in ogni scrittura, e quindi in tutta la contabilità, il totale dare deve essere uguale al totale avere. A fine periodo si mettono in fila tutti i conti con i loro saldi nel bilancio di verifica: se i totali non coincidono c'è un errore da cercare.
Il controllo, però, non scopre tutto. Una scrittura che quadra può essere comunque sbagliata, per esempio se hai usato il conto sbagliato o hai invertito dare e avere su entrambe le righe. Per questo conviene guardare anche i saldi: la banca in contabilità deve coincidere con l'estratto conto, i crediti verso clienti con le fatture non ancora incassate, i debiti verso fornitori con quelle non ancora pagate.
Dove finiscono le scritture: libro giornale e mastri
Ogni scrittura viene annotata due volte, in due modi diversi:
- nel libro giornale, in ordine di data, una scrittura dopo l'altra (è il libro obbligatorio previsto dall'art. 2216 del codice civile);
- nei mastri (o mastrini), conto per conto: ogni conto raccoglie i suoi movimenti in dare e in avere e mostra il saldo.
Per i clienti e i fornitori, i mastri dei singoli soggetti formano il partitario, che dice quanto deve ogni cliente e quanto devi a ogni fornitore.
La partita doppia è obbligatoria per chi tiene la contabilità ordinaria (società di capitali e imprese sopra i limiti della semplificata). Chi è in semplificata tiene di regola i registri IVA e quelli degli incassi e pagamenti; il forfettario non ha obblighi di contabilità. Per chi vuole un quadro completo dei regimi vedi la pagina contabilità ordinaria.
Gli errori più frequenti
- Registrare il pagamento come costoIl costo nasce con la fattura; il pagamento chiude il debito. Se registri anche il pagamento come costo, lo conti due volte.
- Mettere l'IVA nel costoL'IVA detraibile va in «IVA a credito». Solo l'IVA indetraibile (per esempio una parte sulle auto) si aggiunge al costo.
- Dimenticare la ritenutaCon un professionista il debito verso di lui è il netto; la ritenuta è un debito verso l'Erario da versare entro il 16 del mese dopo.
- Bene strumentale tra i costiUn computer o un furgone vanno tra le immobilizzazioni e si ammortizzano; solo i beni fino a 516,46 € si possono dedurre in un anno.
- Invertire dare e avereTorna alla tabella: attività e costi crescono in dare, debiti e ricavi in avere.
Come si fa in FattureNet
In FattureNet, con il piano Ordinario, la partita doppia la scrive il gestionale e tu controlli:
- Fatture e pagamenti si registrano da soliQuando confermi una fattura di vendita o registri una fattura d'acquisto, e quando segni un incasso o un pagamento, il gestionale crea la scrittura in prima nota con i conti giusti: cliente o fornitore, ricavo o costo, IVA, ritenuta.
- Prima nota con i totaliIn Contabilità → Prima nota vedi tutte le righe con il totale dare, il totale avere e lo sbilancio, che deve essere zero. Da ogni riga automatica puoi tornare al documento per correggerlo.
- Scritture manuali e da ExcelPer giroconti, finanziamenti o rettifiche usi «Nuovo movimento», oppure importi più scritture insieme da un modello Excel.
- Libro giornale, mastrini e partitarioSono sempre aggiornati, con il controllo di quadratura e la stampa in PDF.
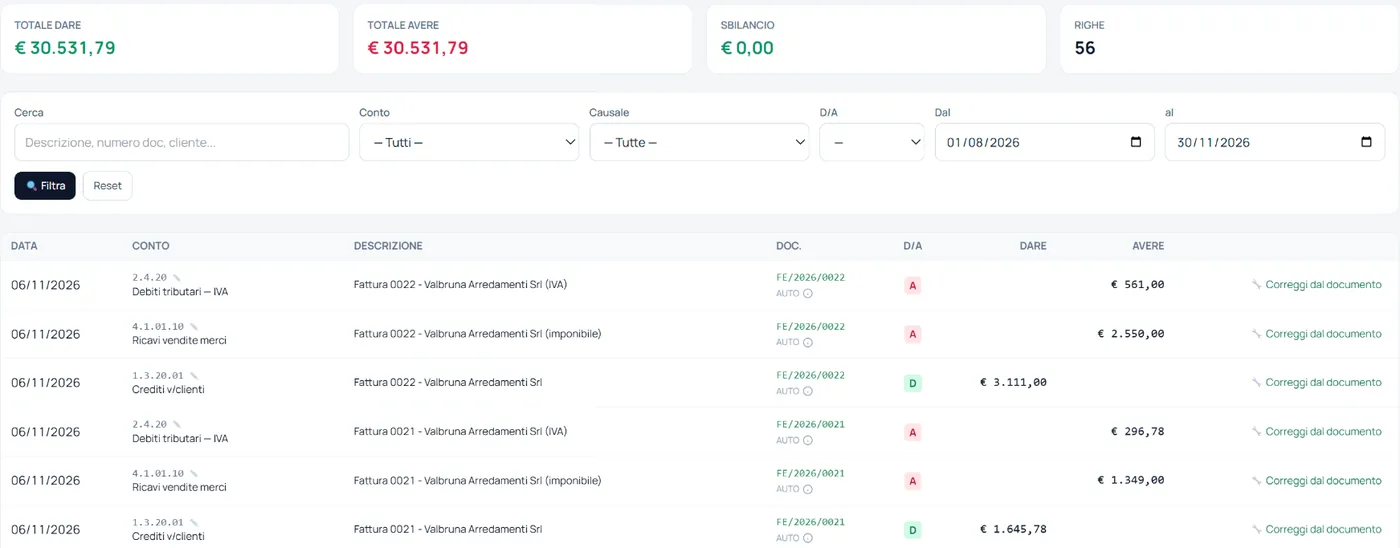
Per vederla in movimento c'è il video Prima nota. Su come si usa la prima nota nel gestionale vedi anche la pagina Prima nota.
Norme e fonti
- Codice civile, art. 2214 (libri obbligatori), art. 2216 (libro giornale) e art. 2217 (inventario)
- DPR 600/1973, art. 14 e art. 18 (contabilità ordinaria e semplificata)
- DPR 633/1972, art. 19 (detrazione dell'IVA) e DPR 600/1973, art. 25 (ritenuta sui compensi di lavoro autonomo)
- TUIR (DPR 917/1986), art. 102 (ammortamento e beni di costo fino a 516,46 €)
Nota. Questa pagina spiega le regole generali, aggiornate alla data indicata. Per casi particolari fatti assistere dal tuo commercialista.