
In breve
- Il piano dei conti elenca tutti i conti usati in contabilità, ciascuno con un codice e una descrizione.
- Ha più livelli: classe, mastro, conto e sottoconto. Nelle scritture si usano solo i sottoconti.
- Ogni conto finisce in una voce dello stato patrimoniale (art. 2424 c.c.) o del conto economico (art. 2425 c.c.).
- Non esiste un piano dei conti obbligatorio: si parte da uno standard e lo si adatta all'attività.
- I codici non si cambiano a metà anno: si aggiungono sottoconti, quelli inutili si disattivano.
Cos'è il piano dei conti
In partita doppia ogni operazione si registra su conti: Banca, Crediti verso clienti, Affitti passivi, Ricavi delle vendite e così via. Il piano dei conti è l'elenco completo di questi conti, con un codice per ciascuno. Funziona come l'indice della contabilità: dice quali conti esistono, come si chiamano, a quale gruppo appartengono e dove finiscono in bilancio.
Avere un piano dei conti fisso serve a registrare sempre allo stesso modo le stesse operazioni. Se una volta la bolletta della luce va in «Energia elettrica» e un'altra in «Utenze varie», a fine anno nessun totale è affidabile.
La legge non impone un piano dei conti preciso: impone lo schema del bilancio (articoli 2424 e 2425 del codice civile). Per questo i piani dei conti di commercialisti e gestionali sono diversi nei codici, ma tutti portano agli stessi aggregati di bilancio.
Come è fatto: classi, mastri, conti e sottoconti
I codici sono a livelli, come le cartelle di un computer. Nell'esempio da scaricare:
| Livello | Esempio di codice | Descrizione |
|---|---|---|
| Classe | 1 | Attivo |
| Mastro | 1.3 | Attivo circolante |
| Conto | 1.3.20 | Crediti |
| Sottoconto | 1.3.20.01 | Crediti verso clienti |
Le classi sono di solito quattro: 1 Attivo, 2 Passivo (debiti, fondi e patrimonio netto), 3 Costi, 4 Ricavi. A queste si aggiungono alcuni conti tecnici usati solo per la chiusura e la riapertura dei conti (conto risultato d'esercizio, bilancio di chiusura e di apertura).
Le registrazioni si fanno sempre sul livello più basso, il sottoconto. I livelli superiori servono solo a raggruppare e a fare i totali: il saldo del conto «Crediti» è la somma dei suoi sottoconti.
Clienti e fornitori. Il conto «Crediti verso clienti» è unico nel piano dei conti, ma ogni cliente ha la propria scheda: l'insieme delle schede forma il partitario, che dice quanto deve ciascuno.
L'esempio: le voci principali
Ecco un estratto del piano dei conti di esempio, quello di una srl commerciale. Il file Excel completo ha 131 voci.
| Codice | Conto | Voce di bilancio |
|---|---|---|
| 1.2.20.04 | Macchine d'ufficio elettroniche | SP attivo B.II.4 |
| 1.2.20.94 | Fondo ammortamento macchine ufficio | SP attivo B.II (rettifica) |
| 1.3.10.03 | Rimanenze merci | SP attivo C.I.4 |
| 1.3.20.01 | Crediti verso clienti | SP attivo C.II.1 |
| 1.3.20.10 | Crediti verso Erario per IVA | SP attivo C.II.5-bis |
| 1.3.40.01 | Banca c/c | SP attivo C.IV.1 |
| 1.4.002 | Risconti attivi | SP attivo D |
| 2.1.01 | Capitale sociale | SP passivo A.I |
| 2.3.001 | Fondo TFR dipendenti | SP passivo C |
| 2.4.10 | Debiti verso fornitori | SP passivo D.7 |
| 2.4.23 | Erario c/ritenute da versare | SP passivo D.12 |
| 2.4.30 | Debiti verso INPS | SP passivo D.13 |
| 3.1.06.10 | Acquisti merci per rivendita | CE B.6 |
| 3.1.07.04 | Consulenze professionali | CE B.7 |
| 3.1.08.01 | Affitti passivi | CE B.8 |
| 3.1.09.01 | Salari e stipendi | CE B.9.a |
| 3.1.10.02 | Ammortamento immobilizzazioni materiali | CE B.10.b |
| 3.2.001 | Interessi passivi bancari | CE C.17 |
| 4.1.01.10 | Ricavi vendite merci | CE A.1 |
La colonna «Voce di bilancio» è quella che rende il piano dei conti davvero utile: quando chiudi l'anno, il saldo di ogni conto si somma nella voce indicata e il bilancio CEE si compone da solo.
Piano dei conti pronto per il tuo settore, già collegato al bilancio CEE.
Prova la Demo Completa gratis →Scarica il piano dei conti in Excel
Il file contiene le 131 voci con codice, descrizione, livello, tipo (attività, passività, costo, ricavo) e voce di bilancio CEE, con i filtri già attivi e un foglio di istruzioni.
Scarica il piano dei conti (Excel) →
È un esempio per una srl che vende merci, anche online. Per un'attività di servizi o di produzione si parte dalla stessa struttura e si cambiano soprattutto i sottoconti dei costi e dei ricavi, come spiegato qui sotto.
Come adattarlo alla tua attività
- Parti dai costi e dai ricaviSono le voci che cambiano di più da un'attività all'altra. Un'officina avrà «Lavorazioni di terzi» e «Ricambi»; uno studio «Compensi professionali» e «Contributo integrativo»; un negozio online «Commissioni marketplace» e «Spese di spedizione».
- Un sottoconto per ogni costo che vuoi seguireSe vuoi sapere quanto spendi di pubblicità online, crea un sottoconto apposta invece di usare «Spese varie».
- Non esagerareTroppi conti significano scelte incerte in ogni registrazione. Meglio pochi conti chiari, usati sempre allo stesso modo.
- Controlla la voce di bilancioOgni nuovo sottoconto deve finire nella voce CEE giusta (per esempio un costo per servizi in B.7, un affitto in B.8).
- Mai cambiare codici a metà annoSi aggiungono conti nuovi; quelli che non servono più si disattivano, non si cancellano, così lo storico resta leggibile.
Piano dei conti e regime contabile
- Contabilità ordinaria: il piano dei conti è indispensabile, perché tutte le operazioni si registrano in partita doppia e alla fine dell'anno si redige il bilancio. Le regole del dare e dell'avere sono nella pagina Partita doppia: esempi.
- Contabilità semplificata: non c'è bilancio civilistico, ma i costi e i ricavi vanno comunque classificati per compilare il quadro della dichiarazione: un piano dei conti semplificato aiuta.
- Forfettario: il reddito si calcola sui ricavi incassati con il coefficiente, quindi non serve un piano dei conti.
Come si fa in FattureNet
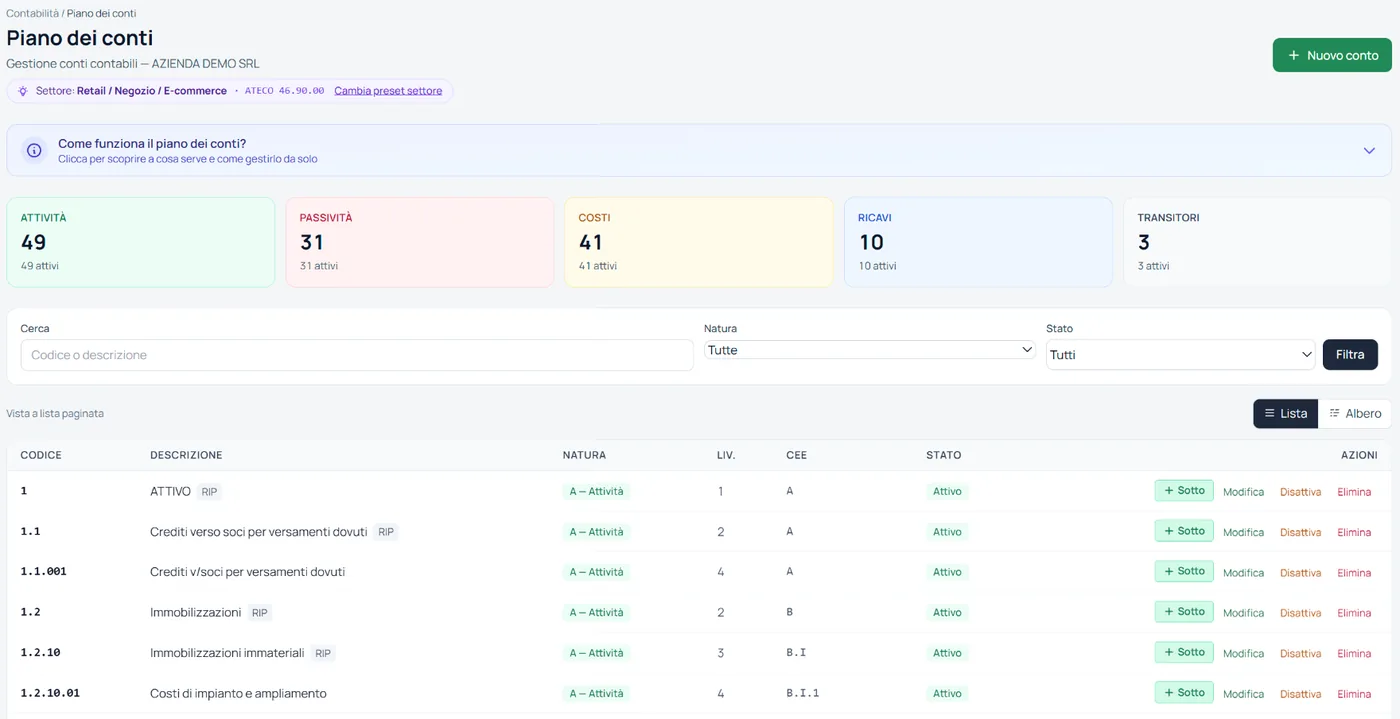
- Piano dei conti già pronto per il tuo settoreAlla creazione dell'azienda il gestionale propone il piano dei conti adatto al settore dell'attività (nell'immagine: negozio ed e-commerce), già collegato alle voci del bilancio CEE; il settore si può cambiare con «Cambia preset settore».
- Aggiungi, modifica, disattivaCon «Nuovo conto» o «+ Sotto» crei un conto o un sottoconto; ogni voce si può modificare o disattivare. Puoi vedere il piano come lista o ad albero.
- Le scritture scelgono il contoFatture, pagamenti e stipendi usano i conti giusti in automatico; sulle fatture d'acquisto il gestionale suggerisce il conto in base alla descrizione e ricorda le tue scelte.
- Bilancio sempre prontoGrazie al collegamento con le voci CEE, nel piano Ordinario bilancio CEE e bilancio di verifica sono disponibili in qualsiasi momento.
Per vederlo in movimento c'è il video «Contabilità: libri e chiusura d'anno».
Norme e fonti
- Codice civile, art. 2423-ter (struttura dello stato patrimoniale e del conto economico), art. 2424 (contenuto dello stato patrimoniale), art. 2425 (contenuto del conto economico)
- Codice civile, art. 2435-bis e 2435-ter (bilancio in forma abbreviata e delle micro-imprese)
- Principio contabile OIC 12 «Composizione e schemi del bilancio d'esercizio» (Fondazione OIC)
Nota. Questa pagina spiega le regole generali, aggiornate alla data indicata. Per casi particolari fatti assistere dal tuo commercialista.